第5話・2026.08.19
「お金を気にせず生活できる人」って、いくら必要?
少女1億円伝説。——なお、彼女が目指すと決めたわけではない。
45歳で1億円持ちたいなら、15歳に必要な元手は約1,232万円——。
……という計算を、私は授業の後に「チャッピー(ChatGPT)」と二人でやっていた。
きっかけは、ど素人JKの何気ない一言である。
「お金持ちになりたい」
「お金持ちって、どんなイメージ?」
2回目のアプリ作りの授業が、予定より早く進んだ。
余った時間で何をするか聞いたら、彼女は**「お金持ちになる授業」**を選んだ。 そもそも、そのためにアプリを作っているのだった。
私は聞いた。
私「お金持ちって、どんなイメージ?」
JK**「お金を気にせずに生活するぐらい、お金を持っている人」**
これは、いい答えだと思った。
「1億円持ってる人」でも「タワマンに住んでる人」でもなく、状態で答えている。 金額ではなく「気にしなくていい」という状態。
2年間「お金持ちになりたい」と 言い続けてきた人の答えとしては、なかなか本質的だ。
ただし、このままでは計算ができない。
私「”お金を気にせず生活できる”って、いくらあればいいのかな?」
JK「・・・」
私「目安となる基準は、1億円と言われているよ」
JK「1億円・・・ゴクリっ」
私「何で、1億円か簡単に説明するね」
1回目の授業後、私はチャッピーと相談していた
何で、ど素人JKが2年前から「お金持ちになりたい」といっているのに1ミリも進んでいないのか?
その理由は明確だ。志は良いのだが、抽象度が高すぎるのだ。
人は抽象度が高いと行動に移せない。
行動に移すためには、分解して具体的に数値を落とし込む必要がある。
抽象的な夢は、数字にした瞬間に**「逆算できる目標」**に変わる。
**「現在地」と「目標地」**が合って、**初めて「進むべき方向」**が決まる。
カーナビと同じである。
そこで授業の後、私は仮の基準を置いてみた。
ふつうに暮らす年間支出を、**約360万円(月30万円)**と仮置きする
(東京含む都市圏除く)
まとまったお金を、世界中の株式などに長期成長が期待される資産に分散投資する考え方を使う
運用収益で、生活費をまかなえる状態をイメージする
その学習上の目安として——金融資産1億円
先に断っておくと、「1億円あれば一生安泰」という意味ではない。
利回りは毎年変わるし、税金もインフレも暴落もある。
あくまで「曖昧なお金持ちを、逆算可能な数字に変える」ための授業上の仮定だ。
もうひとつ断っておくと、彼女が「1億円を目指す」と決めたわけでもない。 彼女が言ったのは「お金を気にせずに生活するぐらい」まで。
それを私が勝手に数字で仮置きしてみた、というのが正確なところだ。
で、1億円を仮のゴールに置くと、冒頭の計算が出てくる。
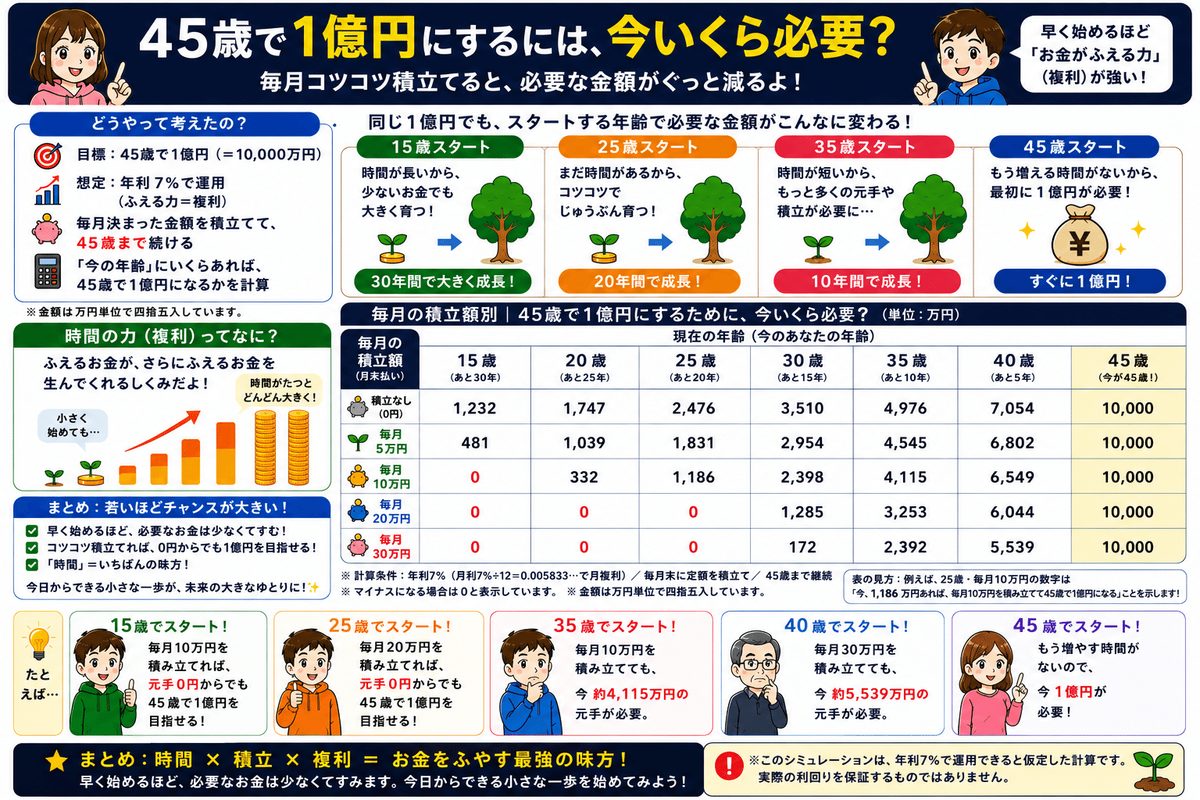
「何歳でいくら欲しいか」を決めると、今いくら必要かが逆算できてしまう。
私「じゃあ。お金持ちになるための教材を2枚渡します」
JK「おお、スゴっ」
私「1枚目は簡単に説明すると、凡人がお金持ちになるための教材です」
「45歳で1億円を運用で得ようとしたら、いくらいるかわかる表です」
JK「なるほど」
私「問題です。10年で2倍になる資産を100万円持っているとします。」
「15歳で持っていたら、45歳の時はいくらになるでしょうか?」
JK「うーん、25歳で200万円、35歳400万円・・」
「わかった。45歳で800万円・・スゴっ!」
私「正解。」
「72を利回りで割ると運用すると倍になる年数がわかる。」
「これを72の法則といって、10年で倍の場合は約7%になる」
45歳で1億円にするなら、年利7%で運用できたと仮定して、 15歳なら約1,232万円。25歳なら約2,476万円。35歳なら約4,976万円—— 若いほど、必要な元手が小さい。
しかも毎月コツコツ積み立てるなら、必要な元手はさらに小さくなる。
15歳から毎月10万円を積み立てる場合——元手は0円でいい。
理由は単純で、時間が長いほど複利が働くからだ。 およそ10年で2倍、20年で4倍、30年で8倍。 時間は、若い人だけが多く持っている資産ということになる。
世界株や全米株の投資信託は、貧乏人であろうが、金持ちであろうが誰でも購入できる。世界人口は、今後数十年は増えると言われている。
そこまでの期間は、世界人口x一人の生産量と世界経済は概ね比例しているので、利回りは変わるけど長期では右肩上がりが期待できる。
これを知っているだけで、凡人でもお金持ちになる確率はグッと上がる。
(※この数字は「価格が上がり続けた場合」の学習モデルです。 下がったままなら資産は減ります。将来の成果を保証するものではありません)
積立の場合は、最後にV字になった方がいい
私「もう一つ問題。1)緩やかに上がった場合と2)一度暴落した場合、スタートとエンドの基準価額が同じ。毎月定額積立ならどっちの方が資産が増える?」
JK「2)かな??」
私「正解。なんでかわかる?」
JK「・・・・」
私「暴落時に同じ金額を買っていたら、買える口数が増える。」
「投資信託の資産額=基準価額x総口数。だから、総口数が多い方が資産額は大きくなる」
JK「スゴっ!」
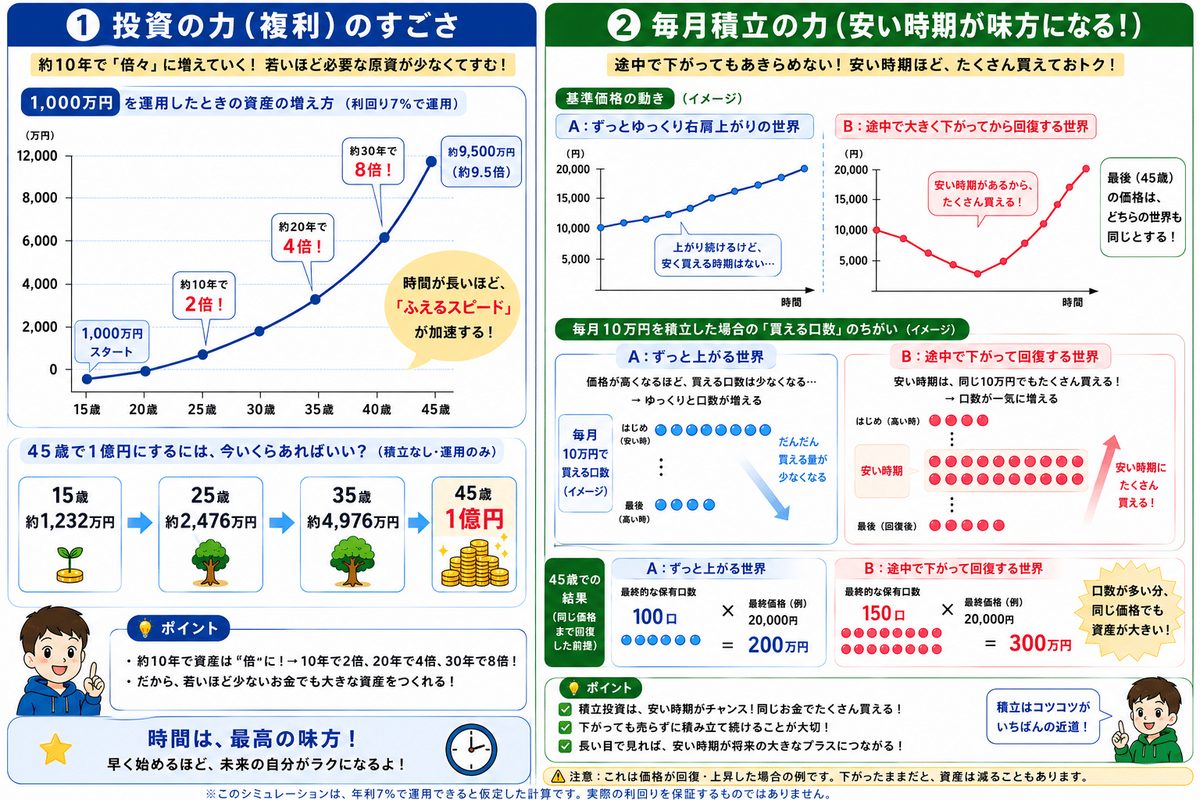
「お金持ちになりたい」の一言で、教材が2枚できた
実はこの話、第1回の授業のあとに図解2枚にまとめてあった。
2年分の「お金持ちになりたい」を数字に翻訳したら、教材が2枚できたのだ。
生徒の一言が、教材を生む。教える側も、生徒に動かされながら作っている。
ちなみに、面談で話した「お金持ちになる3つの道」でいえば、
アプリ作りが1本目(自分の能力で稼ぐ)、
この複利と積立の話は 2本目——他者に投資する——の入り口にあたる。
ちなみに3本目(他者の財産を得る)は、この8週間には出てこない予定である。
「この2枚、壁に貼っておいてください」
授業の終わりに、私は聞いた。
私「お金の話、わかりましたか?」
JK「はい」
私「じゃあ、この2枚を壁に貼っておいてください」
JK「頑張って、1300万円貯めます」
私「犯罪にならない範囲でお願いします(笑)」
「わかりましたか?」に「はい」と答えるのは、第1話と同じである。
あのときの「全部理解できました」は、自己採点1だった。
ただ、今回の「はい」には続きがあった。
言われてもいないのに、自分から数字を口にした。
2年間の**「お金持ちになりたい」が、「1300万円貯めます」**に変わった瞬間である。
まずは、壁に貼るところからである。
そして次回は——あの仕様書から、本当にアプリが動くのか。
彼女には、この2枚を紙で渡した。
読んでいる方には、自分の数字で計算できるものを作ってあります。
何歳でいくら欲しいかを入れると、会社に縛られない年齢が出ます。
この連載は、実在する女子高生の学習過程を、本人・保護者の同意のもと個人が特定されない形で記録しています。会話は意味を変えない範囲で整理しています。投資に関する記述は学習用のモデルであり、特定の金融商品の推奨や将来の成果の保証ではありません。
(第5話・了)