第12話・2026.10.24
国民年金に月400円を足すと、年金は一生増える。会社員だった人も、60歳から間に合う
老後のお金を「月いくら」に直す(12)
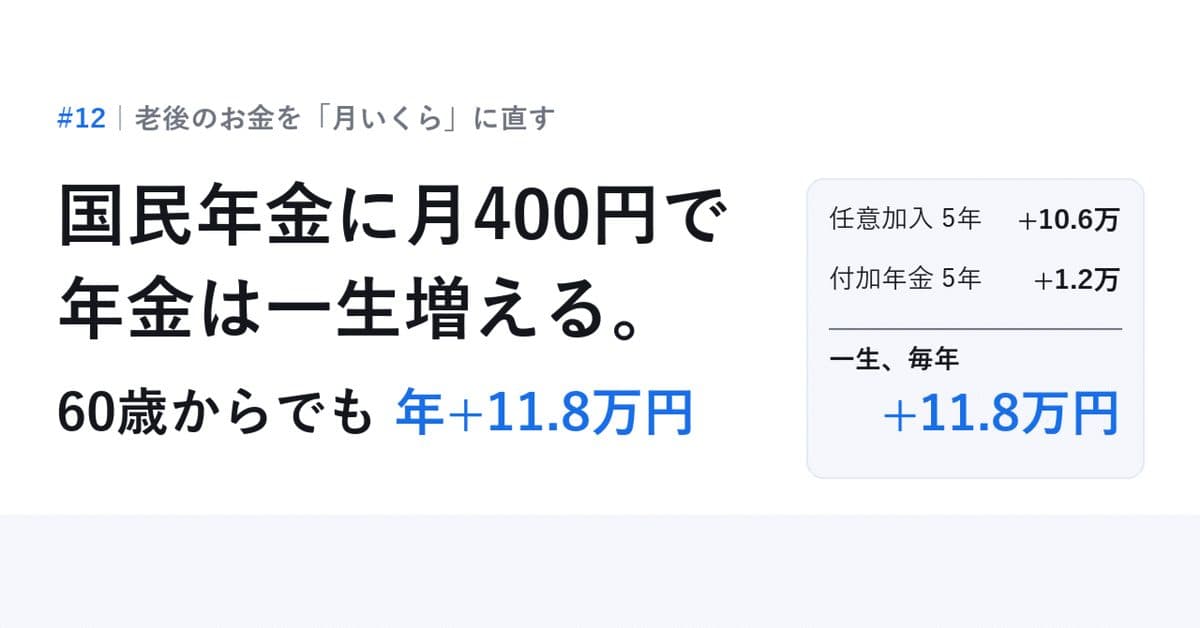
国民年金に月400円を足すだけで、年金は一生増えます。
「会社員だから関係ない」と思った人も、60歳で会社をやめたあとなら、間に合うことがあります。
60歳から5年、国民年金を払い、月400円も足すと、年金は一生、年11万8千円ほど増えます。
90歳まで受け取ると、増える年金は25年で約295万円。払うのは約110万円です。
Threadsでこの2つを書いたら、「どこで申し込むの?」「自分は入れるの?」という質問がたくさん届きました。
今回は、増える額・元が取れる年数・自分が入れるかを、3つの式とチェック表で直します。
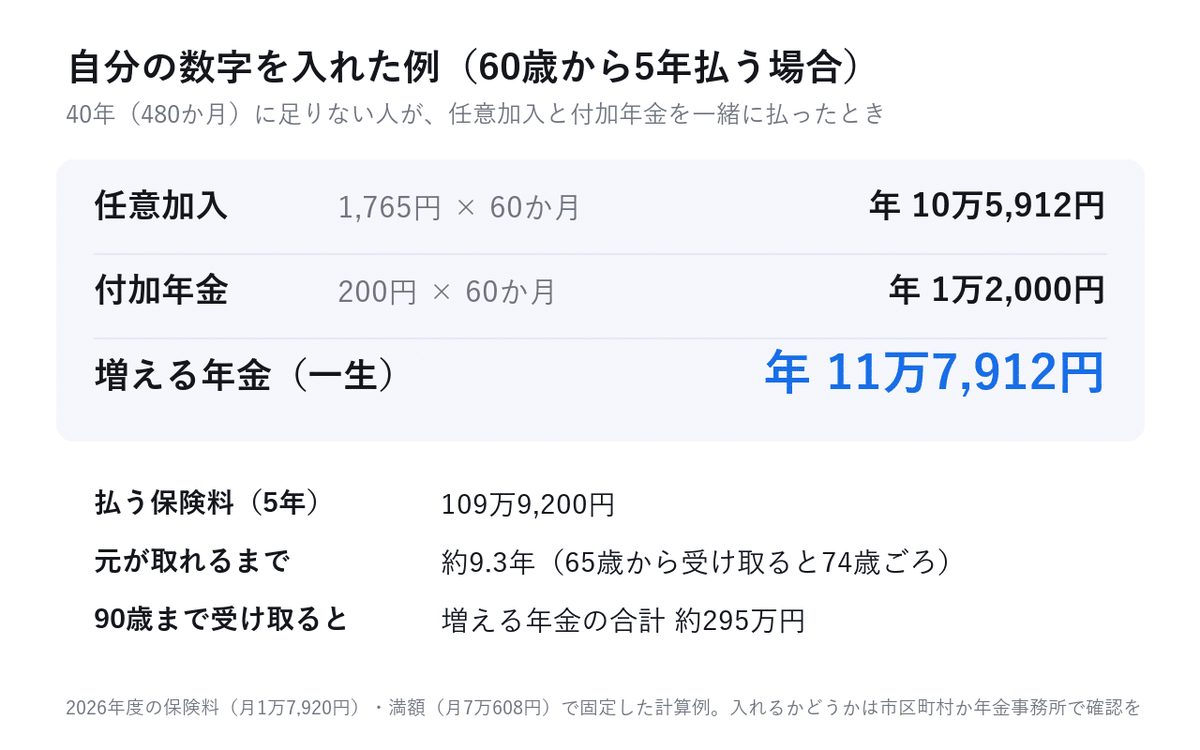
自分の数字を入れると、こんな表になります。
式1 200円 × 付加保険料を納めた月数 = 付加年金で増える年額
200円 × 月400円の付加保険料を納めた月数 = 年金が一生増える額(年額)
根拠
付加年金は、国民年金の保険料に月400円を足して払うと、65歳からの年金に上乗せされる制度です(日本年金機構「付加保険料の納付について」・国民年金法44条)。
上乗せされるのは「200円 × 納めた月数」。払った額の半分が、毎年もらえる計算です。だから、受け取り始めて2年で元が取れます。
例
40年(480か月)納めた場合:払うのは 400円 × 480 = 19万2千円 → 年金は 200円 × 480 = 年9万6千円増える
50歳から60歳まで10年納めた場合:払うのは 4万8千円 → 年金は 年2万4千円増える
返信で「もう7年ぐらい付加しています」と教えてくれた人がいました。7年(84か月)なら、年金は年1万6,800円増えている計算です。
自分の数字を入れる
200円 × 納める月数__か月 = 年__円
式2 1,765円 × 任意加入で納めた月数 = 任意加入で増える年額
1,765円 × 60歳から任意加入で納めた月数 = 年金が一生増える額(年額)
根拠
国民年金は、40年(480か月)納めると満額の月7万608円(年約84万7千円・2026年度)になります。1か月納めるごとに、満額の480分の1、年約1,765円ずつ増える計算です。
会社員だった期間(20〜60歳)は、国民年金も納めたことになります。それでも、学生のときに払っていなかった、会社をやめていた時期がある。そんな理由で480か月に足りない人は、60歳で会社をやめたあと、65歳になるまで「任意加入」で払い続けられます(日本年金機構「任意加入制度」)。
そして任意加入している間は、月400円の付加年金も払えます。会社員のあいだは入れなかった付加年金に、60歳から入れるということです。
例(60歳から5年)
1,765円 × 60か月 = 年金は 年10万6千円増える
払うのは 1万7,920円 × 60か月 = 約107万5千円 → 約10年で元が取れる
自分の数字を入れる
1,765円 × 足りない月数__か月(最大60か月)= 年__円
式3 払う保険料 ÷ 増える年額 = 元が取れるまでの年数
払う保険料の合計 ÷ 年金が増える額(年額)= 元が取れるまでの年数
根拠
任意加入している人も、月400円の付加保険料を納められます(日本年金機構)。冒頭に書いた「年11万8千円」は、この2つを足した額です。
例(60歳から5年、任意加入+付加年金)
増える年金:10万5,912円 + 1万2千円 = 年11万7,912円
払う保険料:107万5,200円 + 2万4千円 = 109万9,200円
元が取れるまで:109万9,200円 ÷ 11万7,912円 = 約9.3年
65歳から受け取り始めると、74歳ごろに元が取れます。
11 で見たとおり、寿命の真ん中は男性84歳・女性90歳。真ん中まで生きると、男性で約10年、女性で約16年、増えた分を受け取り続けます。
自分の数字を入れる
払う保険料__円 ÷ 増える年額__円 = __年
自分は入れるか(チェック表)
返信で多かった質問を、表にまとめました。
付加年金(月400円)
- 入れる:国民年金だけの人(自営業・フリーランスなど)、60〜65歳で任意加入している人
- 元会社員:60歳で退職して、納めた月数が480か月に足りなければ、任意加入と付加年金の両方に入れます
- 入れない:会社員・公務員(厚生年金の人)とその配偶者で扶養に入っている人/国民年金基金に入っている人/保険料の免除や猶予を受けている人
- iDeCo とは一緒にできます(掛金の上限の範囲で)
任意加入(60〜65歳)
- 入れる:日本に住んでいる60歳以上65歳未満で、納めた月数が480か月に足りない人
- 入れない:年金を繰り上げて受け取っている人/厚生年金に入っている人
申し込み
- 市区町村の国民年金の窓口か、年金事務所。付加年金は電子申請もできます
- どちらも 申し込んだ月の分から で、さかのぼって払うことはできません
「国民年金基金」と「付加年金」は、名前が似ていますが別の制度で、一緒には入れません。返信でも、ここで迷っている人が何人もいました。
読者の声
Threadsでは、こんな声が届きました。
- 申し込みは市役所の何課? 持ち物は?
- iDeCo をやっているとできない?
- 厚生年金だから入れない、残念
- 会社員は入れないのは初めて聞いた。早期退職したから付加保険料を払えたんですね
- 任意加入と付加年金は一緒に払える
- 75歳まで生きないと損。でも長生きしたときのことを考えたら
最後の声のとおり、この2つは「長生きしたときの備え」です。早く元が取れるかより、長く生きたときに、毎月の年金が増えたまま続くことに意味があります。
年金を増やす前に知っておくこと
- 付加年金は、65歳からの老齢基礎年金にだけ上乗せされます。障害年金・遺族年金には付きません
- 年金を繰り上げると付加年金も同じ率で減り、繰り下げると同じ率で増えます(70歳まで遅らせると42%増・年9万6千円なら年13万6千円ほど)
- 年金が増えると、税金や介護保険料が増えることがあります。10 で手取りの計算をしました
- 保険料は2026年度の額で計算しています。毎年変わります
自分の数字で、まとめて計算したい人へ
いまの収入と支出、資産、何歳まで働くかを入れると、「会社に縛られなくてよくなる年齢」が出る計算機を作りました(無料・1分)。
老後のお金の計算機
FIRE Strategy Lab | FIRE戦略シミュレーター
付加年金・任意加入・給付金など、「自分が対象か」「いくら増えるか」を1枚で確かめられるチェック表を準備しています。
書いた人
年金・節約・給付金を「いくら得する?」で分解しています。
Threads(@nagara_takumi)で毎日、大きな数字を「月いくら」に直しています。
投資歴22年・エンジニア歴20年の会社員です。
https://www.threads.com/@nagara_takumi
出典
- 日本年金機構「付加保険料の納付について」(納められる人・納められない人・申し込み・iDeCo との関係)
- 日本年金機構「任意加入制度」(加入できる人・申し出た月から)
- 国民年金法 43条・44条・46条・附則9条の2第6項(付加年金の額・繰下げと繰上げ)
- 厚生労働省 令和8年度の年金額(国民年金の満額 月70,608円)・国民年金保険料 月17,920円
- 厚生労働省「令和7年簡易生命表の概況」(寿命中位数 男84.13年・女90.17年)
注意
- 計算は、保険料と年金額を2026年度の額で固定した場合の目安です。
- 自分が入れるか・いつから払えるかは、市区町村の国民年金の窓口か年金事務所で確認してください。
- 学習用の計算です。将来の成果を保証するものではなく、特定の金融商品の推奨ではありません。
- 制度と統計の数字は変わります(この記事は2026年10月時点)。