第5話・2026.10.10
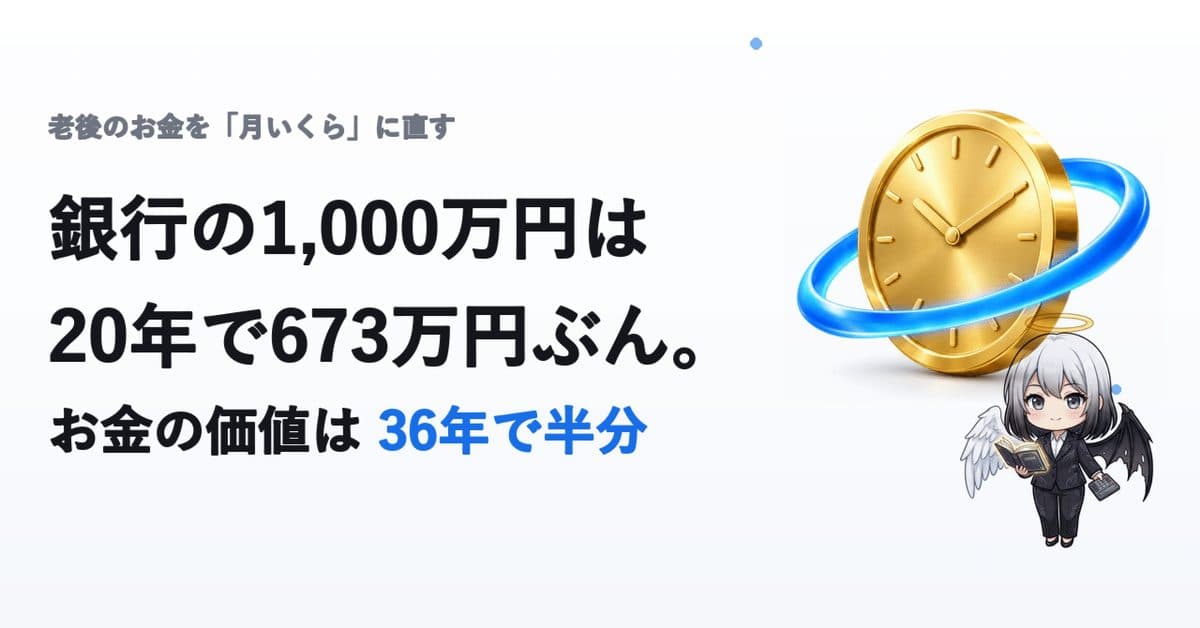
銀行の1,000万円は、20年で673万円ぶんでした
老後のお金を「月いくら」に直す式(5)
1,000万円を銀行に置いたら、20年後には673万円ぶんの価値でした。金額は、1円も減っていません。
そして36年たつと、価値は半分になります。
物価が毎年2%上がった場合の計算です(日本銀行の目標)。
減ったのは、お金で買える量でした。
お金は、置いておくだけで、時間に削られていました。
逆に言えば、お金は「時間」に直せます。
今回は、お金と時間を行き来する4つの式です。
式1 1,000万円 ÷ 1.02^年数 = 物価2%で目減りした価値
いまのお金 ÷ 1.02^年数 = 将来の買える量(いまの値段で)
根拠
日本銀行の目標は、物価が毎年2%上がることです(物価安定の目標)。
そのとおりに上がると、20年で物価は1.49倍になります。
例
1,000万円 ÷ 1.49 = 673万円ぶん
いまの1,000万円の買い物に、20年後は1,486万円かかります。
利息がほぼゼロのままなら、買えるものは3割ほど減ります。
もう1つ、覚えやすい計算があります。
72 ÷ 物価の上がる率(%)= お金の価値が半分になる年数
物価が2%なら、72 ÷ 2 = 36年。これが、冒頭に書いた「36年で半分」です。
自分の数字を入れる
預金__万円 ÷ 1.02^__年 = __万円ぶん
式2 月の積立額 × 12 × 年数 = NISA の1,800万円までの道のり
月の積立額 × 12か月 × 年数 = 積み立てた元本
根拠
NISA の非課税で持てる枠は、1人1,800万円です(金融庁)。
- つみたて投資枠:1年に120万円まで(月10万円)
- 成長投資枠:1年に240万円まで(一生で1,200万円まで)
例
月10万円 × 12か月 × 15年 = 1,800万円
両方の枠を使い切ると1年に360万円で、最短5年です。
月3万円なら、1,800万円まで50年かかります。
1,800万円は、貯める金額に見えて、実は「続ける年数」のことでした。
自分の数字を入れる
1,800万円 ÷(月の積立額__万円 × 12)= __年
式3 保険料の総額 ÷ 年金の月額 = 元が取れるまでの月数
払った保険料の合計 ÷ 受け取る年金の月額 = 元が取れるまでの月数
根拠
国民年金(2026年度)の数字です(日本年金機構)。
- 保険料:月1万7,920円
- 40年(480か月)払うと:合計約860万円
- 受け取る満額:月7万608円
例
860万円 ÷ 7万608円 = 約122か月(約10年)
65歳から受け取ると、75歳で元が取れます。
男性の平均寿命の81歳まで受け取ると、約1,356万円。払った額の約1.6倍でした。
国民年金は、お金というより「長生きした年数」に応じて増える仕組みでした。
自分の数字を入れる
払った保険料の合計__万円 ÷ 年金の月額__万円 = __か月(÷12 で__年)
式4 通勤の時間を、年収に直す
増える通勤時間(1日)× 月20日 × 12か月 × 時給 = 年収で取り返したい額
根拠
平日の通勤・通学にかかる時間は、全国平均で1日1時間19分。いちばん長い神奈川県では1時間40分でした(総務省「令和3年社会生活基本調査」)。
例
年収が上がる転職先で、通勤が片道1時間(往復2時間)延びるとします。
2時間 × 月20日 = 月40時間
月40時間 × 12か月 = 年480時間(まる20日ぶん)
時給2,500円なら:480時間 × 2,500円 = 120万円
年収が120万円以上上がらなければ、増えたお金は、通勤の時間で消えます。
自分の数字を入れる
増える時間(往復)__時間 × 20 × 12 × 時給__円 = __万円
お金を、人生の時間に変換する
銀行の1,000万円は、20年で673万円ぶんになりました。
NISA の1,800万円は、月10万円を15年続けることでした。
国民年金は、10年受け取ると元が取れました。
通勤の往復2時間は、1年でまる20日でした。
お金の大きさは、そのままでは分かりません。
でも、「何年」「何時間」に直すと、自分の人生のどれくらいかが見えます。
お金を、人生の時間に変換する。
大きな数字は、割るか掛けると、自分の大きさになります。
このシリーズの15の式
この回で、15本がそろいました。
1. 資産 ÷ 300 = 月に使える額(01)
2. 月に使いたい額 × 300 = 必要な資産(01・02)
3. 月の積立額 × 12 × 年数 = NISA の道のり(05)
4. 1,000万円 ÷ 1.02^年数 = 物価で目減りした価値(05)
5. 年金の月額 × 300 = 年金を資産に直した額(01)
6. 保険料の総額 ÷ 年金の額 = 元が取れるまでの年数(05)
7. 年金の額面 − 税と保険料 = 本当に使えるお金(02)
8. 医療費 × 負担の割合 = 自分で払う額(03)
9. 高額療養費の上限(1か月・1年)(03)
10. 月の費用 × 期間 + 一時費用 = 介護のお金(03)
11. 800万円 + 70万円 ×(勤続年数 − 20)= 退職金に税金がかからない線(04)
12. 3,000万円 + 600万円 × 相続人の数 = 相続税がかからない線(04)
13. 110万円 × 7年 − 100万円 = 相続に戻される贈与(04)
14. 増える通勤時間 × 20日 × 12か月 × 時給 = 取り返したい年収(05)
15. 健康寿命 − いまの年齢 = お金を自由に使える年数(01)
かっこの中は、その式が出てくる回です。
自分の数字で、まとめて計算したい人へ
いまの収入と支出、資産、何歳まで働くかを入れると、「会社に縛られなくてよくなる年齢」が出る計算機を作りました(無料・1分)。
老後のお金の計算機
https://fire-simulator.meirinkan.workers.dev
この先について
15本の式を1冊にまとめて、自分の数字を入れるだけで全部計算できるスプレッドシートを付けた版を作ろうと考えています。
年金の額や上限は毎年変わるので、毎年4月に数字を更新する形です。
ほしいと思った方は、コメントで教えてください。反応を見て作ります。
書いた人
お金の数字の翻訳家。投資22年・エンジニア20年の会社員です。
Instagram(@nagara_takumi)で、年金・NISA・退職金などの大きな数字を「月いくら」「あと何年」に翻訳するリールを出しています。
出典
- 日本銀行「物価安定の目標」消費者物価の前年比上昇率2%
- 金融庁 NISA特設ウェブサイト(つみたて投資枠 年120万円・成長投資枠 年240万円・非課税保有限度額 1,800万円・うち成長投資枠 1,200万円)
- 日本年金機構 令和8年度 国民年金保険料 月17,920円・老齢基礎年金 満額 月70,608円/厚生労働省「令和4年簡易生命表」男性の平均寿命 81.05年
- 総務省「令和3年社会生活基本調査」平日の通勤・通学時間(行動者平均)全国1時間19分・神奈川県1時間40分
注意
- 物価の計算は、預金の利息を0%とした場合です。将来の物価は分かりません。
- 国民年金の保険料と年金額は、毎年変わります。基礎年金の半分は税金から出ています。
- 時給2,500円は、計算の例です。
- 学習用の計算です。将来の成果を保証するものではなく、特定の金融商品の推奨ではありません。
- 数字は公表のたびに変わります(この記事は2026年10月時点)。