第4話・2026.10.08
相続税を払ったのは、10人に1人でした
老後のお金を「月いくら」に直す3つの式(4)
相続税を払ったのは、亡くなった人の10人に1人でした。
でも、払った家では、平均1,946万円を納めていました。
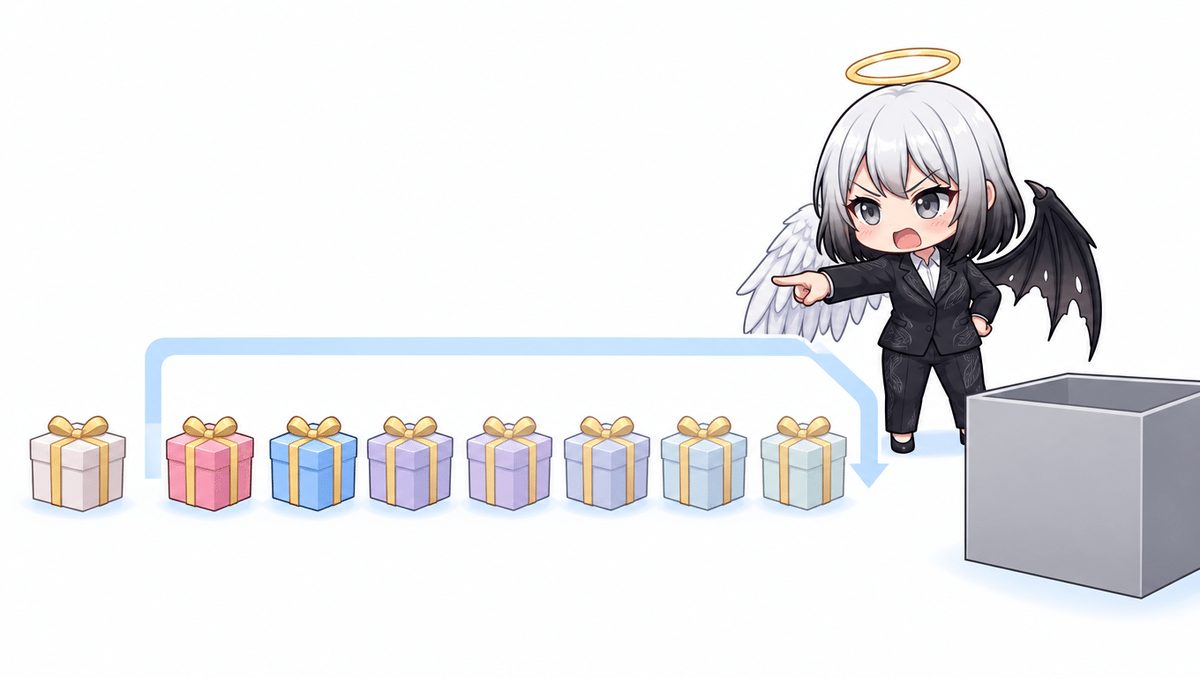
毎年110万円までなら税金がかからないはずの贈与も、亡くなる前の7年分は、相続税の計算に戻されます。
税金の話は、たいてい「いくら払うか」から始まります。
でも先に見るべきなのは、「どこから払うか」の線でした。
相続も、退職金も、税金がかからない線は、式1本で引けます。
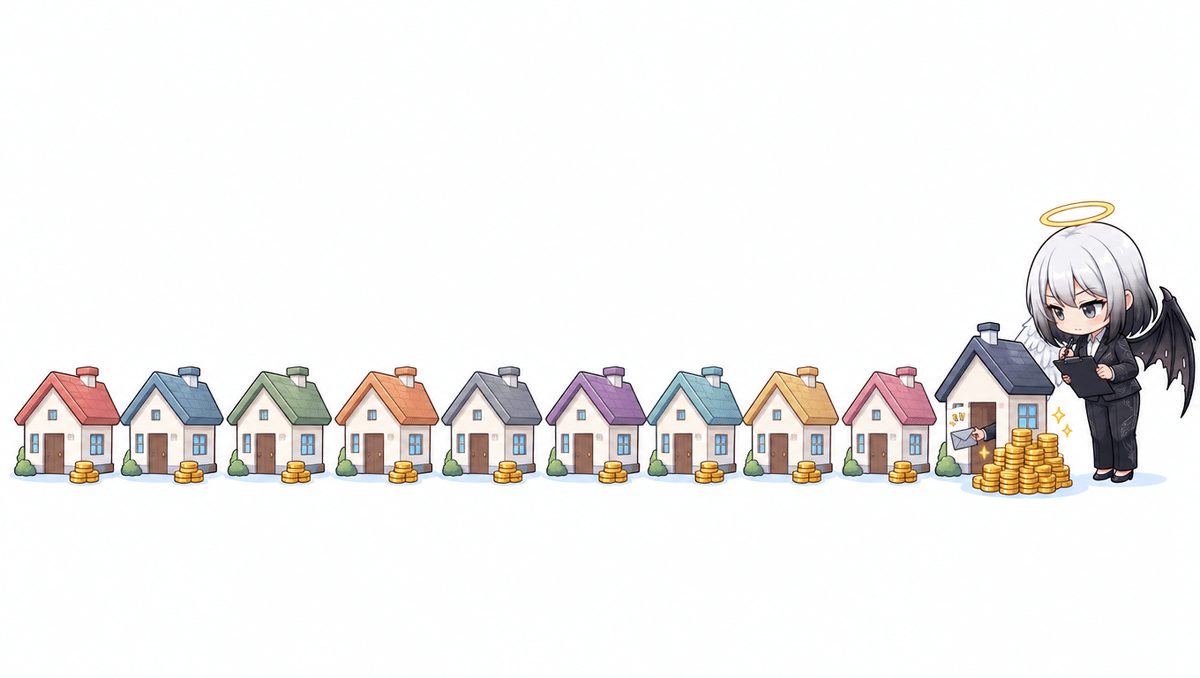
10人に1人の、中身
国税庁が出した、2024年に亡くなった人の数字です(令和6年分 相続税の申告事績の概要)。
- 亡くなった人:約160万5千人
- 相続税がかかった人:約16万7千人
- 割合:10.4%(過去最高)
- かかった家の平均の税額:1,946万円
10人のうち9人は、相続税がかかっていません。
ただ、かかった家の平均の税額が、冒頭に書いた1,946万円です。
式1 3,000万円 + 600万円 × 相続人の数 = 相続税がかからない線
3,000万円 + 600万円 × 相続人の数 = 相続税がかからない線
根拠
相続税の「基礎控除」です。遺産がこの線より少なければ、相続税はかからず、申告もいりません(国税庁 No.4152)。
例
相続人が2人(配偶者と子1人など):3,000万円 + 600万円 × 2 = 4,200万円
相続人が3人:3,000万円 + 600万円 × 3 = 4,800万円
遺産には、預貯金だけでなく、家や土地、株、生命保険金(非課税の枠を超えた分)も入ります。
財産からこの線を引いてみて、プラスなら、10人に1人の側です。
自分の数字を入れる
3,000万円 + 600万円 × 相続人__人 = 線__万円
財産の合計__万円 − 線__万円 = __万円(プラスなら、かかる側)
式2 110万円 × 7年 − 100万円 = 相続に戻される贈与
毎年の贈与 × 7年 − 100万円 = 相続税の計算に戻される額
根拠
1年に110万円までの贈与なら、贈与税はかかりません。
ただし、亡くなる前の一定期間の贈与は、相続税の計算に足し戻されます(国税庁 No.4161)。
- 前は、亡くなる前の3年分だけでした
- 2024年1月からの贈与は、7年分に延びました
- 延びた4年分は、合計から100万円を引きます
- 7年分がそろうのは、2031年からの相続です
例
110万円 × 7年 = 770万円
770万円 − 100万円 = 670万円が、相続税の計算に戻る
8年より前の贈与は、戻りません。
相続で財産を受け取る人への贈与が、対象です。
自分の数字を入れる
毎年の贈与__万円 × 亡くなる前の__年分(最長7年)− 100万円 = 戻る額__万円
式3 800万円 + 70万円 ×(勤続年数 − 20)= 退職金に税金がかからない線
800万円 + 70万円 ×(勤めた年数 − 20年)= 退職金に税金がかからない線
勤めた年数が20年を超える人の式です。
根拠
退職金には「退職所得控除」があります(国税庁 No.1420)。
- 20年までは、1年につき40万円(最低80万円)
- 20年を超えた分は、1年につき70万円
- 線を超えた分も、税金の計算に入るのは半分だけ
例
22歳から60歳まで、38年勤めた場合です。
800万円 + 70万円 ×(38年 − 20年)= 2,060万円
退職金が2,060万円までなら、所得税も住民税もかかりません。
2,500万円なら、超えた440万円の半分、220万円にだけ税金がかかります。
会社に「退職所得の受給に関する申告書」を出しておくと、この計算で税金が引かれます。
出していないと、いったん約20%が引かれます(確定申告で戻ります)。
自分の数字を入れる
800万円 + 70万円 ×(勤めた年数__年 − 20)= 線__万円
先に、線を見る
相続税は、10人のうち9人にはかかっていません。
退職金も、38年勤めれば2,060万円までは税金0でした。
税金は、額を見ると怖い数字です。
でも、先に線を引くと、自分がどちらの側にいるかが分かります。
側が分かれば、心配する量も決まります。
大きな数字は、割るか掛けると、自分の大きさになります。
自分の数字で、まとめて計算したい人へ
いまの収入と支出、資産、何歳まで働くかを入れると、「会社に縛られなくてよくなる年齢」が出る計算機を作りました(無料・1分)。
老後のお金の計算機
https://fire-simulator.meirinkan.workers.dev
この先について
このシリーズで紹介している式は、全部で15本あります。
15本を1冊にまとめて、自分の数字を入れるだけで全部計算できるスプレッドシートを付けた版を作ろうと考えています。
ほしいと思った方は、コメントで教えてください。反応を見て作ります。
書いた人
お金の数字の翻訳家。投資22年・エンジニア20年の会社員です。
Instagram(@nagara_takumi)で、年金・NISA・退職金などの大きな数字を「月いくら」「あと何年」に翻訳するリールを出しています。
出典
- 国税庁「令和6年分 相続税の申告事績の概要」(令和7年12月)被相続人数 1,605,378人・課税対象 166,730人・課税割合 10.4%・被相続人1人当たり税額 1,946万円
- 国税庁 タックスアンサー No.4152 相続税の計算(基礎控除額 3,000万円+600万円×法定相続人の数)
- 国税庁 タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)加算期間7年・延長4年分は総額100万円まで加算しない
- 国税庁 タックスアンサー No.1420 退職金を受け取ったとき(退職所得)
注意
- 相続人の数は、法律で決まった「法定相続人」の数です。
- 勤めた年数が5年以下の場合などは、計算のしかたが違います。
- 個別の判断は、税理士への確認が必要です。
- 学習用の計算です。特定の金融商品の推奨ではありません。
- 数字は公表のたびに変わります(この記事は2026年10月時点)。