第2話・2026.10.04
年金暮らしでも、毎月3万3千円を納めていました
老後のお金を「月いくら」に直す3つの式(2)
年金だけの暮らしでも、毎月3万3千円を納めていました。税金と、社会保険料です。
そして、老後2,000万円は、いまの数字で計算し直すと約1,530万円でした。
2019年に話題になった「毎月5万5千円の不足」は、いまは4万2千円。
足りない額は、思っていたより小さかった。
ただ、年金の額面のまま計算すると、毎月の3万3千円を見落とします。
前回は、月23万円の年金が7,100万円の資産と同じだという話をしました。
今回は、その年金が「手元にいくら残るか」の話です。
いちばん新しい「老後の家計簿」
65歳以上の夫婦だけで暮らす、仕事をしていない世帯の1か月の平均です(総務省「家計調査」2025年)。
- 収入:25万4千円(そのうち年金などが22万9千円)
- 税金と社会保険料:3万3千円
- 手元に残るお金:22万2千円
- 使ったお金:26万4千円
- 足りない分:4万2千円
年金暮らしでも、所得税・住民税・健康保険料・介護保険料は引かれます。 収入の約13%が、使う前に出ていっていました。
式1 年金の額面 − 税と保険料 = 本当に使えるお金
年金の額面 − 税と保険料 = 本当に使えるお金
根拠
上の家計簿では、収入25万4千円から3万3千円が引かれて、手元に残るのは22万2千円。 収入のうち、手元に残るのは約87%でした。
例
ねんきん定期便の見込み額が月20万円なら、手元に残るのはおよそ17万円。 (税と保険料は、住んでいる市町村や年金の額で変わります)
自分の数字を入れる
年金の見込み額(月)__万円 × 0.87 = 手元に残るお金 およそ__万円
式2 足りない月額 × 12 × 年数 = 老後に足りない総額
足りない月額 × 12か月 × 年数 = 老後に足りない総額
根拠
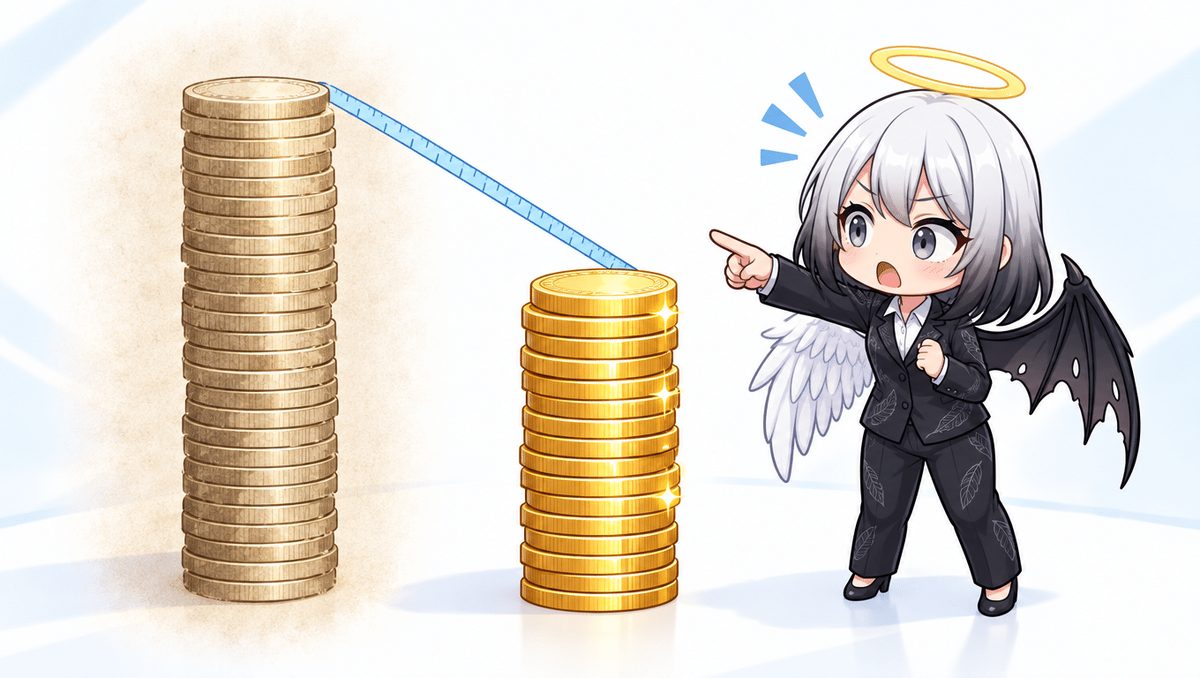
2019年に話題になった「老後2,000万円」は、当時の家計調査で足りなかった月5万5千円を、30年分積み上げた数字でした。
いまの数字(2025年)で同じ計算をすると、こうなります。
例
4万2千円 × 12か月 × 30年 = 約1,530万円
これが、冒頭に書いた約1,530万円です。 同じ式でも、元の月額が変われば、答えは500万円近く変わりました。
自分の数字を入れる
毎月の支出__万円 − 手元に残る年金__万円 = 足りない月額__万円
足りない月額__万円 × 12 × __年 = 足りない総額__万円
式3 足りない月額 × 300 = 減らさずに埋める資産
足りない月額 × 300 = 取り崩しても減りにくい元手
前回の式(月額 × 300)を、足りない分にだけ使います。
根拠
毎年4%ずつ取り崩しても、30年で尽きなかった確率は95%(Trinity Study・1998年)。 1か月あたりにすると、資産の300分の1です。
例
4万2千円 × 300 = 約1,270万円
式2の1,530万円は、30年で使い切る計算です。 式3の1,270万円は、運用しながら取り崩して、30年以上もたせる計算です。 同じ「足りない4万2千円」でも、前提を変えると必要な額が変わりました。
自分の数字を入れる
足りない月額__万円 × 300 = __万円
額面ではなく、手元に残る額で考える
年金は、7,100万円の資産と同じでした(前回)。 でも、そこからも毎月3万3千円が出ていきます。
老後のお金は、額面ではなく、手元に残る額で考える。 足りない分は、月額にしてから、年数か300を掛ける。
大きな数字は、割るか掛けると、自分の大きさになります。
自分の数字で、まとめて計算したい人へ
いまの収入と支出、資産、何歳まで働くかを入れると、「会社に縛られなくてよくなる年齢」が出る計算機を作りました(無料・1分)。
老後のお金の計算機 https://fire-simulator.meirinkan.workers.dev
この先について
このシリーズで紹介している式は、全部で15本あります。 15本を1冊にまとめて、自分の数字を入れるだけで全部計算できるスプレッドシートを付けた版を作ろうと考えています。
ほしいと思った方は、コメントで教えてください。反応を見て作ります。
書いた人
お金の数字の翻訳家。投資22年・エンジニア20年の会社員です。 Instagram(@nagara_takumi)で、年金・NISA・退職金などの大きな数字を「月いくら」「あと何年」に翻訳するリールを出しています。
出典
- 総務省「家計調査報告(家計収支編)2025年平均」65歳以上の夫婦のみの無職世帯(実収入 254,395円・社会保障給付 228,614円・非消費支出 32,850円・可処分所得 221,544円・消費支出 263,979円)
- 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月)月5.5万円の不足
- Trinity Study(Cooley, Hubbard, Walz・1998年)4%ルール
注意
- 統計の平均値です。家庭ごとに違います。
- 学習用の計算です。将来の成果を保証するものではなく、特定の金融商品の推奨ではありません。
- 数字は公表のたびに変わります(この記事は2026年10月時点)。