第15話・2026.10.30
親の施設は月25万円。施設の平均の1.8倍で、96%は上限がきかない
老後のお金を「月いくら」に直す(15)
「施設に入っている母は、月25万円くらいです」
介護の投稿に、こんな返信をもらいました。
介護をした人が施設に払っていたのは、平均で月13万8千円。25万円は、その1.8倍です。
「月25万円以上」という返信は、ほかにも2人から届きました。
しかも介護付きの施設では、払うお金の96%に、医療費のような上限がききません。
#03 では、介護のお金を「平均 月9万円 × 55か月 + 47万2千円 = 約542万円」と計算しました。
でも、親が施設に入ると、この平均では足りないかもしれません。今回は、施設のお金を3つの式で「月いくら」に直します。
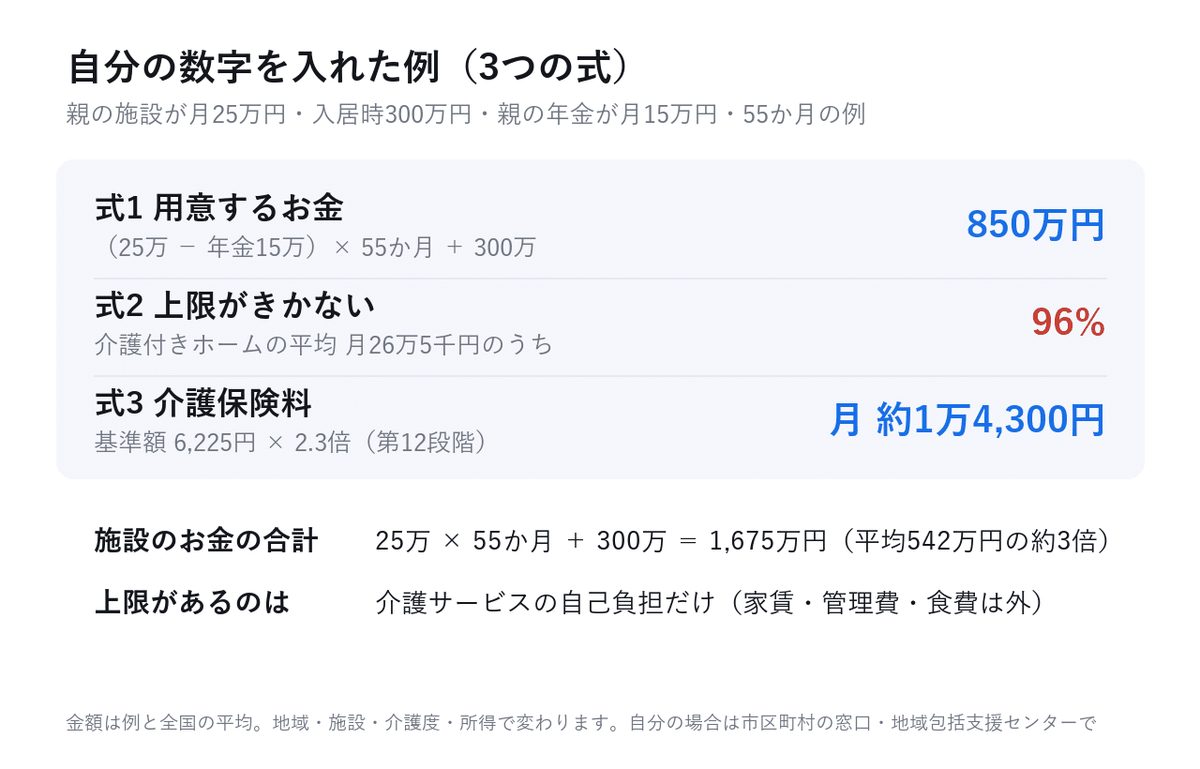
根拠が要らない人は、各式の「自分の数字を入れる」だけ読めば足ります。
平均は、在宅と施設をまぜた数字です
#03 の「月9万円」は、介護をした人全員の平均です(生命保険文化センター 2024年度)。
- 在宅で介護した人:月5万3千円
- 施設に入った人:月13万8千円
そして、介護付きの有料老人ホームでは、本人が払う額の平均は月26万5千円でした(厚生労働省の検討会資料・2024年の調査)。
- 介護付きの有料老人ホーム:月26万5千円
- サービス付き高齢者向け住宅:月15万8千円
- 住宅型の有料老人ホーム:月12万1千円
読者の「月25万円」は、特別に高い施設ではありません。介護付きのホームなら、平均に近い額です。
式1 施設の月額 × 入っている月数 + 入るときのお金 = 施設のお金
施設の月額 × 入っている月数 + 入るときのお金 = 施設のお金
根拠
#03 と同じ形の式です。入っている期間は、介護の平均期間の55か月(4年7か月)を使います。
入るときのお金(入居一時金・前払金)は、0円のところもあれば、数百万円以上のところもあり、施設で大きく違います。返信では「入居のときに300万円」という人がいました。
例(月25万円・入居時300万円)
25万円 × 55か月 + 300万円 = 1,675万円
#03 の平均 542万円の、約3倍です。
月に直すと、1,675万円 ÷ 55か月 = 月30万5千円。入るときのお金も入れると、月30万円を超えます。
返信には「毎月25万円に、ほかに5万円」という人もいました。月30万円なら、30万円 × 55か月 + 300万円 = 1,950万円です。
親の年金を引くと、用意するお金が出る
施設のお金は、親の年金からも払います。足りない分だけを用意すればよい、ということです。
(施設の月額 − 親の年金の月額)× 月数 + 入るときのお金 = 用意するお金
例:(25万円 − 年金15万円)× 55か月 + 300万円 = 850万円
自分の数字を入れる
(施設の月額__万円 − 年金__万円)× __か月 + 入るとき__万円 = __万円
式2 施設の月額 − 介護サービスの自己負担 = 上限がきかないお金
施設の月額 − 介護サービスの自己負担 = 上限がきかないお金
根拠
介護保険にも、医療の高額療養費のような上限があります(高額介護サービス費)。課税所得が380万円未満の世帯なら、介護サービスの自己負担は月4万4,400円まで。住民税が非課税の世帯なら、月2万4,600円までです。
ただし、上限があるのは介護サービスの自己負担だけ。食費・居住費は入りません(厚生労働省 介護サービス情報公表システム)。有料老人ホームの家賃や管理費も、介護保険の外のお金です。
例(介護付きの有料老人ホームの平均 月26万4,507円)
家賃にあたる額 12万5,548円 + 管理費など 7万6,232円 + 食費 5万573円 + 光熱水費 2,389円 = 25万4,742円
冒頭に書いたとおり、月26万5千円のうち96%は上限がきかないお金です。
#03 で、医療費は「100万円かかっても、払うのは9万2,940円」と書きました。施設のお金は、そうはいきません。上限で守られるのは、介護サービスの部分だけです。
自分の数字を入れる
施設の月額__円 − 介護サービスの自己負担__円 = 上限がきかないお金__円(施設の重要事項説明書の料金表で分かれています)
式3 介護保険料の基準額 × 所得段階の倍率 = 65歳から払う保険料
住んでいる町の基準額 × 自分の所得段階の倍率 = 毎月の介護保険料
根拠
施設に入る前から、65歳からは介護保険料も払います。全国の平均(基準額)は月6,225円です(2024〜2026年度・厚生労働省)。
でも返信で、「実際は月1万4,300円。2か月で2万8,600円が年金から引かれている」という声がありました。
保険料は、町ごとの基準額に、所得に応じた倍率を掛けて決まります。国が示す標準では、倍率は0.285倍から2.4倍まで、13段階です。
例
6,225円 × 2.3倍 = 約1万4,300円(国の標準の第12段階)
返信の1万4,300円は、平均の2.3倍の段階にあたる額です。年にすると17万1,600円。平均の7万4,700円との差は、年に約10万円です。
町の差(月3,374円〜9,249円)と、所得の差(0.285倍〜2.4倍)を掛けると、月約960円から約2万2千円まで。同じ65歳でも、20倍以上の差があります。
自分の数字を入れる
町の基準額__円 × 倍率__倍 = 月__円(市区町村の介護保険料の案内ページに、段階の表があります)
読者の声
Threadsでは、こんな声が届きました。
- 施設に入っている母は月25万円くらい。そこから逆算して、自分たちの老後を設計するつもり
- 親のグループホームは月25万円以上
- 入居のときに300万円。毎月最低25万円、ほかに5万円
- 介護保険料は、実際は月1万4,300円
- 老後のお金の計算に、介護(自宅か施設か)は入れないの?
最初の声のとおり、親の施設の額は、自分の老後の予行演習にもなります。平均の542万円で計算していた人は、「施設に入ったら」の数字も並べておくと安心です。
施設のお金を考える前に知っておくこと
- 施設の月額は、地域・部屋・介護度で大きく変わります。数字は全国の平均です
- 住民税が非課税の世帯は、介護保険の施設(特別養護老人ホームなど)の食費・居住費が軽くなる制度があります(有料老人ホームは対象外)
- どの施設が合うか・いくらかかるかは、市区町村の介護保険の窓口か、地域包括支援センターで相談できます
- 介護保険料の段階と倍率は、町ごとに違います。自分の町の表で確かめてください
自分の数字で、まとめて計算したい人へ
いまの収入と支出、資産、何歳まで働くかを入れると、「会社に縛られなくてよくなる年齢」が出る計算機を作りました(無料・1分)。
老後のお金の計算機
FIRE Strategy Lab | FIRE戦略シミュレーター
書いた人
年金・節約・給付金を「いくら得する?」で分解しています。
Threads(@nagara_takumi)で毎日、大きな数字を「月いくら」に直しています。
投資歴22年・エンジニア歴20年の会社員です。
https://www.threads.com/@nagara_takumi
出典
- 生命保険文化センター「2024年度 生命保険に関する全国実態調査」(介護費用 月平均9.0万円・在宅5.3万円・施設13.8万円・一時費用47.2万円・期間55.0か月)
- 厚生労働省「有料老人ホームにおける望ましいサービス提供のあり方に関する検討会」第2回 資料2(2025年4月)。元の調査=PwCコンサルティング「高齢者向け住まいにおける運営形態の多様化に関する実態調査研究事業」(令和5年度 老人保健健康増進等事業)
- 厚生労働省 介護サービス情報公表システム「サービスにかかる利用料」(高額介護サービス費の対象)
- 厚生労働省 介護保険最新情報 Vol.997(2021年8月からの高額介護サービス費の上限)・市区町村の案内
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」(基準額の全国平均 月6,225円)・市区町村の段階表(国の標準 13段階)
注意
- 施設の費用は全国の平均です。地域・施設・部屋・介護度で大きく変わります。
- 高額介護サービス費・介護保険料は、世帯と所得で決まります。自分の区分は市区町村の窓口で確認してください。
- 学習用の計算です。将来の成果を保証するものではなく、特定の金融商品の推奨ではありません。
- 制度と統計の数字は変わります(この記事は2026年10月時点)。